Как администрация Байдена ограничивала нефтегазовые проекты, федеральное бурение и инвестиции — и что действительно показывают документы Министерства энергетики США, Федеральной резервной системы и официальная статистика.
Специальное расследование | Основной период: 20 января 2021 — 31 января 2022 года. Для оценки последствий использованы также данные за 2019–2022 годы и опубликованные позднее официальные исследования.
Введение. Нефтегазовая промышленность между рыночным ростом и государственными ограничениями
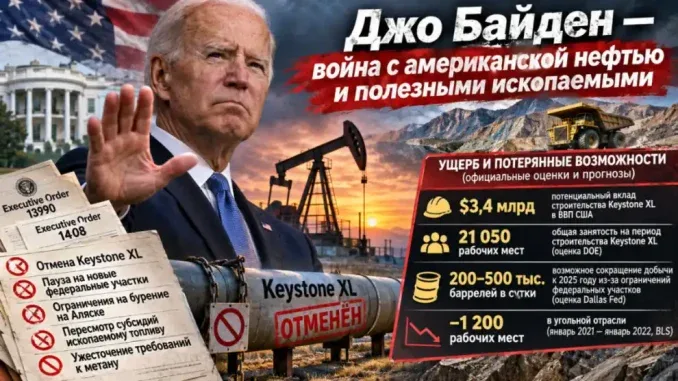
20 января 2021 года, в первый день своего президентства, Джо Байден подписал Executive Order 13990, отменив президентское разрешение на строительство трансграничного участка нефтепровода Keystone XL.
Через неделю, 27 января, последовал Executive Order 14008, предписавший приостановить предоставление новых федеральных участков для нефтегазовой разработки на время пересмотра государственной политики.
В дальнейшем администрация откладывала нефтегазовые аукционы, приостановила договоры на Аляске, начала пересмотр экологических требований и заявила о намерении сократить определённые формы государственного финансирования ископаемой энергетики.
Критики назвали эту политику «войной против американской нефти». Администрация Байдена представляла её как необходимость борьбы с изменением климата, защиты природных ресурсов и повышения экономической отдачи от использования государственных земель.
Однако главный экономический вопрос заключается не в политических заявлениях, а в последствиях: сколько инвестиций, рабочих мест, налоговых поступлений и потенциальной добычи могли потерять Соединённые Штаты?
Для ответа мы сопоставили президентские указы, решения федеральных ведомств, официальные исследования и статистику американской энергетики.
1. Первые решения администрации Байдена
| Дата | Решение | Практические последствия |
|---|---|---|
| 20 января 2021 | Executive Order 13990, §6 | Отмена президентского разрешения на Keystone XL |
| 20 января 2021 | Executive Order 13990, §4 | Пересмотр программы нефтегазового освоения Arctic National Wildlife Refuge и восстановление некоторых арктических ограничений |
| 27 января 2021 | Executive Order 14008, §208 | Пауза в предоставлении новых федеральных нефтегазовых договоров |
| 27 января 2021 | Executive Order 14008, §209 | Пересмотр федеральных субсидий ископаемому топливу |
| 2021 год | Решения Bureau of Land Management | Отсрочка и отмена ряда наземных нефтегазовых аукционов |
| 1 июня 2021 | Secretarial Order 3401 | Приостановка программы нефтегазовых договоров в Арктическом национальном заповеднике |
| 30 июня 2021 | Public Law 117-23 | Отмена принятого при Трампе правила EPA, ограничивавшего федеральное регулирование метана |
| 16 августа 2021 | Рекомендации Treasury | Сокращение поддержки большинства проектов ископаемой энергетики через международные банки развития с предусмотренными исключениями |
| 2 ноября 2021 | Предложение EPA | Расширение требований по контролю метана для нефтегазовой отрасли |
| 26 ноября 2021 | Доклад Department of the Interior | Рекомендации по повышению роялти, обеспечительных обязательств и изменению критериев федеральной аренды |
Юридическое уточнение: часть решений являлась обязательными действиями, часть — временными ограничениями, а часть — предложениями новых правил. Например, рекомендации Interior от ноября 2021 года ещё не означали автоматического повышения всех платежей.
Официальные документы:
- Executive Order 13990 — Federal Register
- Executive Order 14008 — GovInfo
- BLM — решение не проводить аукционы во II квартале 2021 года
- Department of the Interior — доклад от 26 ноября 2021 года
2. Keystone XL: экономические потери, оценённые правительством США
Наиболее конкретные официальные расчёты касаются нефтепровода Keystone XL.
В декабре 2022 года Министерство энергетики США подготовило доклад Конгрессу Keystone XL Extension Permit Revocation: Energy Costs and Job Impacts.
В нём приводятся оценки экономической деятельности, которая могла быть обеспечена строительством проекта.
| Показатель | Официальная оценка |
|---|---|
| Предполагаемый вклад строительства в ВВП США | $3,4 млрд |
| Предполагаемые трудовые доходы | $2,05 млрд |
| Прямые строительные рабочие места | 3 900 |
| Общая занятость с учётом косвенных эффектов | 21 050 рабочих мест ежегодно в течение двух лет строительства |
| Постоянные рабочие места после завершения строительства | Около 50 |
| Работники, затронутые прекращением проекта, по сообщению TC Energy | Около 1 000 по обе стороны границы США и Канады |
Источник: U.S. Department of Energy — Keystone XL Energy Costs and Job Impacts, декабрь 2022 года.
Эти цифры принципиально важны: речь не о подсчётах политической организации, а о показателях, приведённых Министерством энергетики в официальном отчёте Конгрессу.
Тем не менее $3,4 млрд — первоначальный прогноз вклада всего строительства в ВВП, а не бухгалтерски установленная чистая сумма ущерба от указа Байдена. Часть работ уже была выполнена, и отчёт предупреждает о различиях между экономическими моделями.
Keystone XL имел расчётную пропускную способность до 830 тысяч баррелей в сутки. Но это прежде всего транспортная мощность, включая канадскую нефть, а не количество американской добычи, автоматически потерянной после отмены проекта.
Установленный факт: государственное решение привело к отзыву разрешения, а TC Energy в июне 2021 года прекратила проект. Вместе с ним не были реализованы предусмотренные планы строительства и связанная с ними экономическая деятельность.
3. Федеральные нефтегазовые аукционы: ограничение будущего развития
В 2021 году Bureau of Land Management отложило наземные аукционы на новые нефтегазовые участки, а во втором квартале официально отказалось проводить такие торги.
Экономическое значение этого решения заключается в последовательности разработки месторождений.
Прежде чем начать промышленную добычу на федеральной земле, компания должна получить необходимые права на участок, провести разведочные работы, оформить разрешения и вложить капитал в инфраструктуру.
Если новые участки не предоставляются, компании могут продолжать работать на существующих договорах, но возможности дальнейшего расширения федерального портфеля становятся ограниченными.
При этом пауза в новых договорах не была полным запретом на бурение. Федеральные разрешения на бурение по уже существующим договорам продолжали выдаваться.
Судебные решения также ограничили возможность администрации сохранять всеобщую паузу: в августе 2021 года Interior подтвердил продолжение leasing в соответствии с решением федерального суда.
Источник: Department of the Interior — заявление от 26 августа 2021 года.
Мексиканский залив: пример сохранившегося инвестиционного спроса
17 ноября 2021 года состоялся федеральный нефтегазовый аукцион Lease Sale 257.
По официальным данным Bureau of Ocean Energy Management, участники подали максимальные предложения на общую сумму:
$191 688 984 — за 308 участков общей площадью приблизительно 1,7 млн акров.
Это указывает на сохранявшийся коммерческий интерес к освоению федерального шельфа.
Однако $191,7 млн нельзя записывать в убытки администрации: аукцион состоялся, а указанный показатель — сумма предложений, а не стоимость задержки.
Источник: BOEM — результаты Lease Sale 257.
4. Аляска: приостановка девяти нефтегазовых договоров
1 июня 2021 года Министерство внутренних дел объявило о приостановке программы нефтегазового освоения Coastal Plain в Arctic National Wildlife Refuge.
Под действие решения подпадали девять десятилетних договоров на территории более 430 тысяч акров.
В отличие от простой отмены будущего аукциона, данное решение затронуло программу, по которой договоры уже были выданы.
Это создало неопределённость для будущих разведочных и инфраструктурных работ. Однако в официальных данных не установлена конкретная сумма инвестиций, фактически потерянных владельцами этих договоров в 2021 году.
Источник: Department of the Interior — 1 июня 2021 года.
5. Нефть дорожала: что происходило на рынке
Чтобы оценить последствия государственной политики, необходимо учитывать рыночную конъюнктуру.
По данным Energy Information Administration, среднегодовая цена WTI составляла:
| Год | Цена WTI |
|---|---|
| 2020 | $39,16 за баррель |
| 2021 | $68,13 за баррель |
| 2022 | $94,90 за баррель |
Таким образом, среднегодовая цена нефти в 2021 году выросла приблизительно на 74% по сравнению с 2020 годом.
Источник: EIA — Cushing, Oklahoma WTI Spot Price.
Восстановление спроса после пандемии и ограничения мирового предложения создавали сильные экономические стимулы для американских производителей.
Этот факт имеет принципиальное значение при оценке президентской политики: рост добычи или числа рабочих мест в условиях подорожания нефти сам по себе не доказывает, что этому росту способствовала государственная политика.
Столь же важно другое: без отдельной эконометрической модели нельзя утверждать, что весь потенциальный рост, которого не произошло, был потерян именно из-за Белого дома.
6. Федеральная резервная система: что говорили сами нефтяники
В декабре 2021 года Federal Reserve Bank of Dallas опубликовал Dallas Fed Energy Survey — исследование настроений и деятельности нефтегазовых компаний.
Один из руководителей сообщил, что политика действующей администрации затрудняла подготовку реалистичных инвестиционных бюджетов, вследствие чего компания ограничивала капитальные обязательства.
Это важное прямое свидетельство того, что некоторые участники отрасли рассматривали федеральную политику как фактор, препятствующий инвестиционным решениям.
Однако опрос также содержит свидетельства влияния других обстоятельств: требований инвесторов, дефицита оборудования, роста производственных затрат и ограничений финансирования.
Иными словами, негативное отношение части руководителей компаний к политике Байдена подтверждено документально, но оно не заменяет расчёта общенационального экономического ущерба.
Источник: Federal Reserve Bank of Dallas — Energy Survey, IV квартал 2021 года.
7. Расчёт экономистов Dallas Fed: потенциальная потеря 200 тысяч баррелей в сутки
4 марта 2021 года экономисты Федерального резервного банка Далласа опубликовали исследование последствий возможных федеральных ограничений для Пермского бассейна.
Они рассмотрели несколько вариантов политики.
В базовом сценарии к декабрю 2025 года добыча Пермского бассейна могла достичь 5,3 млн баррелей в сутки.
В сценарии прекращения новых федеральных нефтегазовых договоров при сохранении бурения по действующим договорам прогноз составлял 5,1 млн баррелей в сутки.
Расчётная разница — 200 тысяч баррелей ежедневно, или приблизительно 3,8% относительно базового сценария.
В более жёстком сценарии с дополнительными ограничениями разрешений прогнозируемый разрыв достигал 500 тысяч баррелей в сутки.
Денежный эквивалент условного производственного разрыва
Если использовать промежуточный сценарий:
200 000 баррелей × 365 дней = 73 млн баррелей в год.
При условной цене $70 за баррель:
73 млн × $70 = $5,11 млрд валовой стоимости нефти за год.
При более жёстком сценарии:
500 000 × 365 × $70 = $12,78 млрд валовой стоимости нефти за год.
Эти суммы показывают потенциальный масштаб разницы между прогнозными сценариями на уровне Пермского бассейна. Они не являются установленными убытками за 2021 год, поскольку относятся к моделируемой добыче в 2025 году, используют условную цену и не учитывают себестоимость, налоги, фактическую реализацию политики и альтернативное размещение капитала.
Авторы также прогнозировали перенос части буровых работ и занятости из Нью-Мексико в Техас.
Источник: Dallas Fed — Anticipated Federal Restrictions Would Slow Permian Basin Production, 4 марта 2021 года.
8. Проверка по реальным компаниям: федеральные и нефедеральные участки
Для дополнительного анализа были сопоставлены данные трёх публичных компаний за 2019–2022 годы.
EOG Resources имела деятельность на федеральных участках. У Denbury в декабре 2021 года около 22% добычи приходилось на федеральные земли. Diamondback Energy использовалась как преимущественно нефедеральный ориентир.
| Компания | Капитальные расходы 2020 | 2021 | Изменение |
|---|---|---|---|
| EOG Resources — разведочное и эксплуатационное бурение | $2,664 млрд | $2,864 млрд | +7,5% |
| Denbury — разработка нефти и газа | $95,2 млн | $252,2 млн | +165,0% |
| Diamondback — денежные капитальные расходы без приобретений | $1,859 млрд | $1,487 млрд | −20,0% |
Данные взяты из годовой корпоративной отчётности, включая Form 10-K, опубликованную через SEC.
Полученный результат не подтверждает простую гипотезу, согласно которой компании с федеральными активами обязательно сокращали инвестиции сильнее частных производителей.
В частности, EOG и Denbury увеличили соответствующие статьи капитальных расходов в 2021 году, тогда как Diamondback снизила их.
Однако данные не позволяют считать эту разницу следствием политики администрации: компании имели разные месторождения, стратегии, финансовое состояние и бухгалтерский состав капитальных расходов.
Особенно важно, что ни одна компания в этой небольшой выборке не подтверждена как добывавшая более половины нефти на федеральных землях.
Вывод сравнения: наличие официальных ограничений федерального leasing доказано; их общая денежная стоимость для корпоративных инвестиций по этой выборке не установлена.
9. Нью-Мексико против Техаса: проверка на региональных данных
Пермский бассейн расположен на территории двух штатов, но структура собственности на нефтегазовые земли различается.
В Нью-Мексико значительная часть производства связана с федеральными участками. В Техасе доминируют частные и штатные земли.
По данным EIA, среднесуточная добыча нефти составляла:
| Год | Нью-Мексико | Техас |
|---|---|---|
| 2019 | 923 тыс. баррелей | 5,108 млн баррелей |
| 2020 | 1,033 млн баррелей | 4,851 млн баррелей |
| 2021 | 1,269 млн баррелей | 4,777 млн баррелей |
| 2022 | 1,616 млн баррелей | 5,132 млн баррелей |
Получается, что в 2021 году добыча Нью-Мексико выросла примерно на 22,9%, тогда как добыча Техаса сократилась примерно на 1,5%.
На первый взгляд это могло бы противоречить гипотезе о сдерживающем влиянии ограничений на федеральных землях.
Но Нью-Мексико опережал Техас по темпам роста и до 2021 года. Более того, сравниваются целые штаты, а не только федеральные и частные скважины.
Поэтому результат нельзя трактовать как доказательство ни положительного, ни отрицательного эффекта администрации Байдена.
Источники: EIA — New Mexico Crude Oil Production и EIA — Texas Crude Oil Production.
10. Рабочие места: рост нефтегазовой занятости и сокращение в угольной отрасли
Официальная статистика Bureau of Labor Statistics показывает следующую картину:
| Отрасль | Январь 2021 | Январь 2022 | Разница |
|---|---|---|---|
| Непосредственная добыча нефти и газа | 114 300 | 119 100 | +4 800 |
| Добыча угля | 37 700 | 36 500 | −1 200 |
Источник: BLS — Employment Situation, 4 февраля 2022 года.
Увеличение занятости в нефтегазовой отрасли совпало с сильным восстановлением цен на нефть.
Вместе с тем невозможно установить по этим двум значениям, сколько дополнительных рабочих мест могло появиться в отсутствие федеральных ограничений.
Для этого нужно сравнить компании и месторождения с разной зависимостью от новых федеральных договоров и учесть рыночные условия.
11. Уголь: сокращение рабочих мест при росте производства
В угледобыче наблюдалось сочетание двух тенденций.
По данным EIA, добыча угля выросла примерно с 535,4 млн коротких тонн в 2020 году до 577,4 млн в 2021 году.
Рост составил около 7,8%.
Одновременно занятость в угледобыче за январь–январь сократилась примерно на 3,2%.
Это означает, что рост объёмов производства не сопровождался ростом численности работников. Возможные объяснения включают производительность труда, изменение структуры добычи и отраслевые условия.
Однако считать все 1 200 исчезнувших рабочих мест прямым результатом решений Байдена нельзя: долгосрочное сокращение угольной занятости началось задолго до его президентства.
Источники: EIA — Coal Data and Statistics и BLS.
12. Что действительно можно измерить в долларах?
Результаты расследования необходимо разделить на три категории.
Первая — официальные оценки нереализованной экономической деятельности.
Keystone XL: прежние оценки предполагали $3,4 млрд вклада строительства в ВВП США, $2,05 млрд трудовых доходов и значительную временную занятость. Это количественно документируемые проектные возможности, но не окончательный расчёт чистых убытков.
Вторая — прогнозные последствия будущих ограничений.
Dallas Fed: при определённых предположениях продолжительное ограничение федерального leasing могло сократить добычу Пермского бассейна относительно базового сценария на 200–500 тысяч баррелей в сутки к концу 2025 года. Перевод этих объёмов в денежный эквивалент не равнозначен установленной потере прибыли.
Третья — последствия без достоверной денежной оценки.
Сюда относятся задержанные аукционы, неопределённость вокруг арктических договоров, предполагаемое удорожание финансирования и инвестиции, которые компании могли бы осуществить при другой государственной политике.
Складывать эти показатели в единую сумму «ущерба Байдена» математически неправомерно: это разнородные величины, относящиеся к разным периодам и экономическим механизмам.
13. Что необходимо для окончательного расчёта ущерба
Чтобы оценить непосредственно причинённые решениями администрации экономические потери, необходимы:
- Данные о доле федеральных месторождений в добыче и инвестициях каждого производителя до января 2021 года.
- Квартальные капитальные расходы, разрешения на бурение, новые скважины и объёмы добычи за 2019–2022 годы.
- Контроль цен на нефть и газ, финансового состояния компаний, геологических различий и последствий пандемии.
- Сравнение фактических результатов с эконометрически обоснованным сценарием без рассматриваемых ограничений.
- Раздельный подсчёт потерь частных компаний, государственных доходов и экономической активности — без двойного счёта.
Такая модель позволит оценить не просто изменение экономики во время президентства Байдена, а ту часть изменений, которая с достаточной достоверностью связана с его конкретными решениями.
Заключение. Что установлено официальными документами
Первый год президентства Джо Байдена сопровождался реальными ограничительными решениями в отношении американской нефтегазовой отрасли.
Отозвано разрешение Keystone XL. Приостановлены нефтегазовые договоры в Арктическом национальном заповеднике. Отложены федеральные аукционы. Начат пересмотр правил финансирования, аренды и экологического регулирования.
Одновременно нефтяные цены резко выросли, рынок восстанавливался после пандемии, а американские производители продолжали инвестировать, добывать нефть и нанимать работников.
Эти два процесса не противоречат друг другу.
Федеральное ограничение новых участков может сдерживать будущие инвестиционные возможности даже тогда, когда производство на существующих месторождениях растёт благодаря высоким ценам.
Именно поэтому оценивать энергетическую политику только по фактическому объёму добычи при президенте недостаточно.
Документы подтверждают прямую отмену отдельных проектов, ограничение доступа к новым федеральным ресурсам и наличие инвестиционных опасений у части нефтегазовых компаний.
Однако представленные официальные данные пока не устанавливают единую сумму чистого ущерба всей американской нефтегазовой и угольной промышленности за первый год администрации Байдена.
Дальнейшее расследование должно ответить на главный количественный вопрос: каким был бы объём американских инвестиций, добычи, занятости и бюджетных поступлений при тех же мировых ценах, но без этих конкретных ограничений?
Именно такое сравнение позволит перевести политический спор об энергетической стратегии в проверяемые экономические выводы.
Основные официальные источники: U.S. Department of Energy; U.S. Energy Information Administration; Federal Reserve Bank of Dallas; Department of the Interior; Bureau of Land Management; Bureau of Ocean Energy Management; Bureau of Labor Statistics; SEC.
Методология: использованы первоначальные президентские документы, официальные исследования и финансовая отчётность. Проектные прогнозы, фактическая статистика и контрфактические расчёты обозначены отдельно. Данные за 2022 год используются ретроспективно для проверки последствий решений, принятых в 2021 году.
Официальные документы и источники США
Исследование основано на президентских указах, решениях федеральных ведомств, статистике добычи, данных о занятости и экономических оценках. Приведённые источники позволяют самостоятельно проверить решения администрации Байдена и их последствия для энергетической промышленности.
1. Президентские указы и ограничения
- Executive Order 13990 — отмена разрешения Keystone XL, пересмотр нефтегазовой политики и ограничения в Арктике
- Executive Order 14008 — пауза в федеральном нефтегазовом leasing, пересмотр субсидий и финансирования
2. Keystone XL: официальная оценка потерь
- U.S. Department of Energy — Keystone XL: Energy Costs and Job Impacts (PDF) — прогнозы вклада строительства в ВВП, трудовых доходов и занятости.
3. Федеральное бурение и нефтегазовые аукционы
- Bureau of Land Management — решение не проводить нефтегазовые аукционы во II квартале 2021 года
- Department of the Interior — возобновление федерального leasing по судебному решению
- Department of the Interior — доклад о проблемах федеральной программы нефтегазовой аренды, 26 ноября 2021 года
- BOEM — отзыв решения по Lease Sale 257, 12 февраля 2021 года
- BOEM — результаты Lease Sale 257: $191,7 млн предложений за нефтегазовые участки
4. Ограничения на Аляске
5. Экономический анализ Федеральной резервной системы
- Federal Reserve Bank of Dallas — прогноз влияния федеральных ограничений на добычу в Пермском бассейне
- Dallas Fed Energy Survey — IV квартал 2021 года: инвестиции, финансирование и мнения руководителей нефтегазовых компаний
6. Нефтяные цены, добыча и занятость
- EIA — почему мировые цены на нефть выросли в 2021 году
- EIA — исторические среднегодовые цены WTI
- EIA — годовая добыча нефти по штатам США
- Bureau of Labor Statistics — занятость в январе 2022 года, включая добывающие отрасли
7. Финансирование и экологическое регулирование
- U.S. Treasury — ограничения международного государственного финансирования проектов ископаемой энергетики, август 2021 года
- EPA — предложение новых требований по метану для нефтегазовой отрасли, ноябрь 2021 года
Источники: Federal Register, GovInfo, DOE, DOI, BLM, BOEM, EIA, EPA, U.S. Treasury, BLS и Federal Reserve Bank of Dallas. Официальные прогнозы, фактические данные и сценарные экономические оценки следует рассматривать раздельно.
Отправить ответ