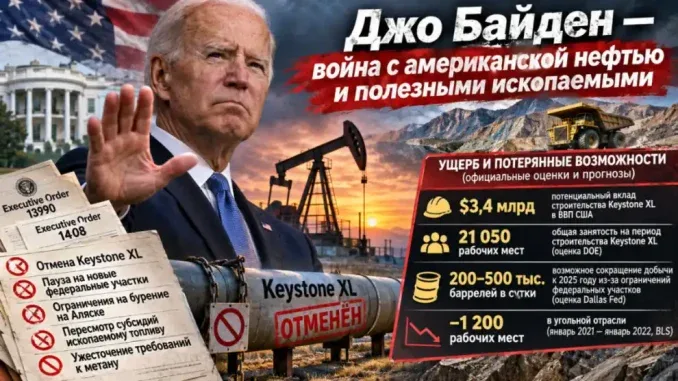
Как энергетическая политика Белого дома в 2021–2025 годах ограничивала американские нефтегазовые и горнодобывающие проекты, что показывают официальные экономические расчёты и могла ли недостаточная добыча американской нефти увеличить доходы Кремля?
Специальное расследование Brighton Beach News
Период исследования: 20 января 2021 — 20 января 2025 года.
Источники: Министерство энергетики США (DOE), Министерство внутренних дел (DOI), Управление энергетической информации (EIA), Федеральная резервная система, Министерство финансов США (Treasury), Бюро трудовой статистики (BLS), Агентство по охране окружающей среды (EPA), Международное энергетическое агентство (IEA).
Введение. Два противоположных направления американской энергетической политики
20 января 2021 года Джо Байден вступил в должность президента США и в тот же день подписал указ №13990, отозвавший разрешение на строительство трансграничного участка нефтепровода Keystone XL.
Через неделю, 27 января, последовал указ №14008, предусматривавший приостановку предоставления новых федеральных земель и морских участков для нефтегазовой разработки на время пересмотра государственной политики.
В следующие четыре года администрация принимала дополнительные решения, затрагивавшие нефтяную, газовую, угольную промышленность и разработку месторождений металлов.
Были приостановлены и отменены нефтегазовые договоры на Аляске, сокращено число запланированных морских аукционов, повышены некоторые финансовые требования к производителям, введены новые экологические правила, ограничено строительство отдельных горнодобывающих проектов.
6 января 2025 года, незадолго до завершения президентского срока, Байден распорядился вывести более 625 миллионов акров американского континентального шельфа из будущей нефтегазовой аренды.
Критики называли такую политику «войной против американской энергетики».
Администрация объясняла её необходимостью защищать окружающую среду, снижать выбросы парниковых газов, сохранять природные территории и уменьшать государственную поддержку ископаемого топлива.
Но после российского вторжения в Украину 24 февраля 2022 года возник ещё один принципиальный вопрос.
Если высокие мировые цены на нефть приносили России дополнительные доходы, не становилось ли ограничение будущей американской добычи фактором, косвенно благоприятным для российского энергетического экспорта?
Чтобы разобраться, необходимо отделить политические оценки от подтверждённых решений, реальных экономических потерь и расчётных сценариев.
Часть I. 2021 год: первые решения против расширения добычи
20 января — отмена Keystone XL
Указ №13990 отозвал президентское разрешение, необходимое для трансграничного участка нефтепровода Keystone XL.
Проект предусматривал транспортировку преимущественно канадской нефти на американские перерабатывающие предприятия.
В июне 2021 года компания TC Energy объявила об окончательном прекращении проекта.
Впоследствии Министерство энергетики США представило Конгрессу экономическую оценку, основанную на ранее подготовленных расчётах.
| Показатель Keystone XL | Официальная оценка |
|---|---|
| Прогнозируемый вклад строительства в ВВП США | $3,4 млрд |
| Прогнозируемые трудовые доходы | $2,05 млрд |
| Прямые строительные рабочие места | 3 900 |
| Общая занятость, включая косвенную | 21 050 рабочих мест ежегодно в двухлетний период строительства |
| Постоянные рабочие места после запуска | Около 50 |
Это прогнозируемые показатели реализации строительства, а не подтверждённая сумма чистого ущерба от решения Байдена. Часть работ была выполнена ранее, а отмена проекта имела разные последствия для подрядчиков, работников и инвесторов.
Однако факт отмены федерального разрешения и последующего прекращения проекта подтверждён документально.
Источник: DOE — Keystone XL: Energy Costs and Job Impacts.
20 января — пересмотр освоения Арктики
Тем же указом №13990 администрация инициировала пересмотр нефтегазовой программы Arctic National Wildlife Refuge.
Были восстановлены некоторые ранее действовавшие ограничения на нефтегазовую аренду в арктических морях.
Кроме того, федеральные ведомства получили указания пересмотреть ряд правил, действовавших при администрации Трампа, включая требования к выбросам и энергетической эффективности.
27 января — федеральная нефтегазовая аренда и субсидии
Указ №14008 предписал Министерству внутренних дел приостановить предоставление новых нефтегазовых договоров на федеральных землях и шельфе в пределах, допускаемых законом, пока проводится пересмотр программы.
Другие разделы касались пересмотра субсидий ископаемому топливу, приоритетов финансирования чистой энергетики и международного финансирования углеродоёмких энергетических проектов.
Важно понимать: речь не шла о полном запрете существующей нефтедобычи или банковского кредитования американских нефтяных компаний.
Источник: Executive Order 14008 — официальный текст.
Другие решения 2021 года
В течение первого года администрация:
- Отложила ряд аукционов на новые федеральные нефтегазовые участки.
- Приостановила программу, затрагивавшую девять ранее выданных договоров на более чем 430 тысячах акров на Аляске.
- Изменила позицию США по международному государственному финансированию углеродоёмких энергетических проектов.
- Восстановила правовую основу части регулирования метана.
- Предложила новые стандарты выбросов для нефтегазовых предприятий.
- Рекомендовала пересмотреть размеры роялти и финансового обеспечения федерального бурения.
Не все эти решения действовали как окончательные запреты: часть была предложениями, временными мерами или административными рекомендациями.
Часть II. 2022 год: нефть дорожает, война начинается, меняется политика разработки ресурсов
26 января — отмена договоров Twin Metals в Миннесоте
Министерство внутренних дел отменило два договора, связанных с проектом Twin Metals Minnesota.
Речь шла о возможной разработке медно-никелевых ресурсов вблизи Boundary Waters.
Федеральное ведомство утверждало, что продление договоров в 2019 году было оформлено с нарушениями.
Решение ограничило дальнейшее развитие предлагаемого проекта, но не остановило действующий рудник.
Источник: DOI — Twin Metals, январь 2022 года.
24 февраля — Россия начинает полномасштабное вторжение в Украину
Российское вторжение резко увеличило неопределённость на мировом энергетическом рынке.
Опасения перебоев поставок нефти и газа привели к новому скачку цен.
Министерство финансов США впоследствии официально признало: Россия получила дополнительные доходы от резкого роста нефтяных цен, последовавшего за началом войны.
Это чрезвычайно важно для анализа американской энергетической политики.
Если высокая цена нефти увеличивает экспортные поступления государства, зависящего от торговли углеводородами, любые решения других крупных производителей, влияющие на глобальное предложение, приобретают геополитическое значение.
Однако само повышение цен в 2022 году нельзя приписать указам Байдена. Значительную роль сыграли российское вторжение, страх перебоев поставок, мировое восстановление спроса и решения других нефтедобывающих стран.
Источник: U.S. Treasury — Sanctions and Russia’s War: Limiting Putin’s Capabilities.
8 марта — запрет импорта российских энергоресурсов
Байден подписал Executive Order 14066, запретивший импорт в США российской нефти, определённых нефтепродуктов, СПГ и угля, а также установивший ограничения на новые американские инвестиции в российский энергетический сектор.
Это решение, в отличие от ограничений американского leasing, было непосредственно направлено на сокращение экономических связей с российской энергетикой.
16 августа — Inflation Reduction Act
Принятый Конгрессом и подписанный Байденом закон изменил финансовые условия федеральной нефтегазовой разработки.
Минимальная ставка роялти для новых наземных федеральных договоров выросла с 12,5% до 16,67%.
Были увеличены некоторые платежи, установлены новые требования и предусмотрен механизм платы за сверхнормативные выбросы метана.
Одновременно закон включал обязательные нефтегазовые аукционы и крупные инвестиционные стимулы для других энергетических технологий.
Поэтому его нельзя характеризовать как полный запрет ископаемого топлива.
Источник: Congress.gov — Inflation Reduction Act.
Часть III. 2023 год: Арктика, добыча металлов и новые ограничения
26 января — 225 504 акра в Миннесоте
Администрация вывела около 225 504 акров территории Superior National Forest из определённых видов минеральной и геотермальной аренды на 20 лет, с сохранением действительных ранее возникших прав.
Решение затрагивало перспективы разведки и разработки месторождений вблизи Boundary Waters.
30 января — Pebble Mine, Аляска
EPA приняло окончательное решение по Section 404(c) Clean Water Act, ограничившее использование определённых водных объектов для сброса материалов, связанных с разработкой крупного медно-золото-молибденового месторождения Pebble.
В результате предложенный проект столкнулся с существенным федеральным препятствием.
Однако стоимость всех предполагаемых запасов нельзя считать потерей американской экономики: промышленная добыча на месторождении не велась.
Источник: EPA — Pebble Deposit Final Determination.
Март — ограничения в море Бофорта
Байден вывел около 2,8 миллиона акров арктического шельфа из будущей нефтегазовой аренды.
Июнь — ограничения в районе Chaco Canyon
Министерство внутренних дел установило двадцатилетние ограничения на определённые виды новой федеральной минеральной деятельности в пределах зоны вокруг Chaco Culture National Historical Park в Нью-Мексико.
Ограничения затрагивали будущую разработку ресурсов, но не означали автоматическую остановку уже действующих скважин.
6 сентября — отмена семи арктических договоров
Министерство внутренних дел отменило семь остававшихся нефтегазовых договоров, выданных по результатам аукциона 2021 года в Arctic National Wildlife Refuge.
Это было продолжением решений, начатых ещё в первый год президентства.
Источник: DOI — Arctic Refuge Lease Cancellations.
Декабрь — метан и морские аукционы
EPA завершило разработку новых стандартов контроля метана для нефтегазовых предприятий.
Министерство внутренних дел также утвердило программу offshore leasing на 2024–2029 годы, предусматривавшую всего три потенциальных нефтегазовых аукциона за пять лет.
Это было наименьшее число запланированных аукционов за историю подобных пятилетних программ.
Решение влияло прежде всего на долгосрочный доступ к новым морским участкам.
Часть IV. 2024 год: СПГ, угольные электростанции, финансовые требования и месторождения
26 января — пауза в новых экспортных разрешениях на СПГ
Администрация объявила о временной приостановке рассмотрения некоторых заявок на экспорт американского сжиженного природного газа в страны, не имеющие с США соглашений о свободной торговле.
Действующие экспортные разрешения продолжали действовать.
Но для отдельных будущих проектов это означало неопределённость относительно сроков получения необходимых федеральных решений.
Особенно важно, что этот шаг был предпринят во время войны в Украине, когда европейские страны искали долгосрочную замену российскому газу.
Апрель — увеличение финансовых требований к бурению
BLM изменило правила федерального нефтегазового leasing.
Минимальный индивидуальный обеспечительный залог вырос с $10 тысяч до $150 тысяч, а минимальный залог, действующий в пределах одного штата, — до $500 тысяч.
Целью называлась защита налогоплательщиков от расходов на ликвидацию брошенных скважин.
Для компаний это означало увеличение финансовых обязательств, хотя залог не всегда требует внесения всей суммы наличными.
Апрель — offshore financial assurance
BOEM ужесточило требования финансового обеспечения расходов на демонтаж морской нефтегазовой инфраструктуры.
Последующие оценки Министерства внутренних дел указывали примерно на $6,9 млрд дополнительных финансовых гарантий и до $665 млн ежегодных премий в рамках прогнозируемого воздействия правил.
Это оценки финансовых обязательств и стоимости обеспечения, не прямые потери добычи.
19 апреля — 13,3 миллиона акров на Аляске
Администрация утвердила дополнительные меры защиты Special Areas в National Petroleum Reserve–Alaska.
Они ограничивали будущую нефтегазовую аренду и промышленное освоение территории около 13,3 миллиона акров.
Важно: это площадь специальных охраняемых зон, а не количество акров действующих нефтепромыслов, закрытых правительством.
Источник: DOI — National Petroleum Reserve–Alaska.
25 апреля — новые требования к угольной и газовой электрогенерации
EPA завершило пакет правил, касающихся выбросов парниковых газов электростанциями, ртути, угольной золы и сточных вод.
Для ряда угольных и новых газовых энергоблоков стандарты предусматривали требования, основанные на технологиях существенного улавливания углекислого газа.
Решения могли увеличить стоимость работы соответствующих электростанций и изменить будущий спрос на уголь и природный газ.
Но они непосредственно регулировали электроэнергетику, а не запрещали добычу угля или газа.
Источник: EPA — Fossil Fuel Power Plant Standards.
Июнь — Ambler Road, Аляска
Министерство внутренних дел отклонило предлагаемый проект промышленной дороги к перспективным месторождениям Ambler Mining District.
Дорога длиной около 211 миль должна была обеспечить транспортный доступ к минеральным ресурсам региона.
Решение ограничило реализацию выбранного инфраструктурного варианта, но не остановило уже действующие рудники.
Август — 28 миллионов акров на Аляске
Министерство внутренних дел подтвердило сохранение федеральной защиты приблизительно 28 миллионов акров земель Аляски, поддержав действовавшие ограничения на определённые виды использования и передачи земель.
Такие решения могут влиять на доступность отдельных территорий для ресурсных проектов, однако вся площадь не была действующим или коммерчески подтверждённым месторождением.
Источник: DOI — Alaska Public Lands, август 2024 года.
Ноябрь — федеральный уголь
BLM утвердило решения по планированию федерального угольного leasing в районах Buffalo Field Office, Вайоминг, и Miles City Field Office, Монтана.
Они ограничивали возможности новой аренды угольных участков.
Действующие шахты не закрывались автоматически.
В декабре 2025 года эти изменения были отменены Конгрессом в соответствии с Congressional Review Act, но первоначальные решения были приняты администрацией Байдена.
Часть V. Январь 2025 года: заключительные ограничения
6 января — более 625 миллионов акров морских территорий
За две недели до завершения президентского срока Байден объявил о выводе более 625 миллионов акров американского континентального шельфа из будущей аренды для добычи нефти и природного газа.
Решение затрагивало значительные территории Атлантического и Тихоокеанского побережий и другие морские районы.
Это было ограничение будущего leasing, а не прекращение действующей добычи.
Тем не менее масштабы решения означали существенное сокращение географических возможностей для потенциальной будущей разработки.
10 января — санкции против российской нефти
Одновременно, уже в последние дни администрации, Министерство финансов США объявило дополнительные санкции против российской нефтяной отрасли, нефтесервисных компаний, перевозчиков и судов, участвовавших в экспорте российской нефти.
Это решение принципиально отличается от внутренних ограничений американской добычи: санкции были направлены на сокращение российских энергетических доходов.
Источник: U.S. Treasury — January 10, 2025 Russian Oil Sanctions.
Часть VI. Как американская энергетическая политика могла повлиять на финансирование войны Путина
1. Почему мировая цена нефти имеет значение для российского военного бюджета
Россия получает значительные экспортные доходы от продажи нефти, нефтепродуктов и газа.
По данным Международного энергетического агентства, в январе 2022 года налоги и экспортные пошлины, связанные с нефтью и газом, составляли около 45% доходов федерального бюджета России.
Это доля за конкретный месяц, а не за весь 2022 год.
Источник: IEA — Energy Crisis: Frequently Asked Questions.
Чем выше мировая цена нефти при сопоставимых объёмах продаж и налоговых условиях, тем больше потенциальные экспортные поступления.
Часть этих поступлений в конечном счёте может пополнять государственный бюджет, из которого финансируются вооружённые силы.
Американское Министерство финансов прямо связывало дополнительные энергетические доходы России после вторжения с возможностью продолжать войну.
Источник: Treasury — Remarks on the Russian Energy Price Cap.
2. Как изменилась цена нефти
Среднегодовая цена американской нефти WTI по статистике EIA:
| Год | Среднегодовая цена |
|---|---|
| 2020 | $39,16 |
| 2021 | $68,13 |
| 2022 | $94,90 |
| 2023 | Около $77,60 |
| 2024 | Около $76,60 |
В 2021 году цена выросла приблизительно на 74% относительно 2020 года.
В 2022 году последовал ещё один сильный рост — примерно на 39% относительно 2021 года.
Российское вторжение, санкционная неопределённость и опасения перебоев международных поставок были важными причинами скачка 2022 года.
Следовательно, нельзя утверждать, что эти цены были сформированы исключительно американскими решениями о бурении.
Источник: EIA — Historical WTI Oil Prices.
3. Сколько дополнительных денег приносит России рост нефтяных цен?
Для наглядности можно рассчитать чувствительность российских экспортных поступлений к изменению цены.
Предположим, Россия продаёт на внешних рынках 7,5 миллиона баррелей нефти и нефтепродуктов в сутки. Эта величина сопоставима с оценкой IEA для 2023 года, но используется здесь только как условная постоянная база.
Если фактическая цена всех этих поставок увеличивается на $1 за баррель, дополнительная валовая экспортная выручка за год составит:
7,5 млн × $1 × 365 = $2,74 млрд.
Соответственно:
| Дополнительная цена за баррель | Условная дополнительная экспортная выручка России за год |
|---|---|
| $1 | $2,74 млрд |
| $5 | $13,69 млрд |
| $10 | $27,38 млрд |
| $15 | $41,06 млрд |
| $20 | $54,75 млрд |
Это математический сценарий, а не установленная сумма доходов, полученных Россией вследствие политики Байдена.
Расчёт предполагает неизменный экспортный объём и одинаковое увеличение цены на всю экспортируемую нефть и нефтепродукты.
В реальности сорта нефти, нефтепродукты, скидки, транспортные расходы, санкции, валютный курс и налоги различаются.
Кроме того, экспортная выручка компаний не равна доходам российского бюджета: в бюджет поступает лишь определённая часть через налоги, пошлины и другие механизмы.
Однако расчёт показывает, почему даже относительно небольшие устойчивые изменения мировых нефтяных цен имеют большое значение для нефтяного экспортёра.
4. Могли ли ограничения американской добычи поддерживать цены?
Теоретически да.
На мировом рынке нефти ограничение предложения со стороны крупного производителя при прочих равных способно создавать повышательное давление на цену.
Но необходимо учитывать сроки.
От получения нового федерального участка до начала добычи может пройти несколько лет.
Поэтому пауза в новых американских leases в январе 2021 года не равнозначна немедленному сокращению добычи на миллионы баррелей.
Для доказательства конкретного воздействия необходимы два отдельных расчёта:
Первый: сколько дополнительной нефти Соединённые Штаты действительно могли бы добыть в 2021–2024 годах без рассматриваемых ограничений?
Второй: насколько эта дополнительная добыча изменила бы мировую цену и фактическую российскую экспортную выручку?
Без этих расчётов нельзя доказать, что определённая сумма российских военных расходов была профинансирована именно вследствие ограничений администрации Байдена.
5. Что показали расчёты Федеральной резервной системы
В марте 2021 года экономисты Federal Reserve Bank of Dallas рассмотрели сценарии ограничений федерального нефтегазового leasing в Пермском бассейне.
В зависимости от сценария модель предполагала, что к концу 2025 года добыча может оказаться на 200–500 тысяч баррелей в сутки ниже соответствующего базового варианта.
При условной цене $70 за баррель эти объёмы соответствовали бы приблизительно $5,11–12,78 млрд валовой стоимости нефти за год.
Но это не фактически установленный ущерб.
Кроме того, модель относится к возможной разнице американской добычи, а не напрямую к росту российских нефтяных доходов.
Для перехода от одного показателя к другому необходимо оценить изменение глобальной цены, реакцию OPEC+, поведение покупателей и санкционные скидки.
Источник: Dallas Fed — Anticipated Federal Restrictions Would Slow Permian Basin Production.
6. Главный факт: в 2022 году Россия действительно получила нефтяную ценовую выгоду
Министерство финансов США в своём анализе санкций отмечало, что рекордно высокие энергетические экспортные поступления смягчили последствия санкций для российской экономики в 2022 году.
По оценке Treasury, первоначальный скачок нефтяных цен после вторжения обеспечил России неожиданно высокие доходы.
Впоследствии международные ограничения, эмбарго и введение предельной цены на российскую нефть способствовали увеличению дисконтов и сокращению российских поступлений.
В частности, Treasury сообщало, что государственные нефтяные доходы России в январе 2023 года были почти на 60% ниже уровня марта 2022 года по данным российского Минфина.
Это сравнение двух конкретных месяцев, а не сокращение всей годовой нефтяной выручки на 60%.
Источники:
U.S. Treasury — Sanctions and Russia’s War
U.S. Treasury — One Year of Sanctions Against Russia.
7. Почему обвинение в прямом финансировании Путина требует доказательств
Можно сформулировать проверяемую гипотезу:
Ограничение будущих возможностей американского нефтегазового производства при прочих равных могло сократить потенциальное мировое предложение и тем самым способствовать сохранению более высоких цен, выгодных российским экспортёрам.
Но считать это установленным фактом прямой финансовой помощи Кремлю нельзя.
Во-первых, нефтяной рынок глобален. Его цены зависят не только от США, но и от России, Саудовской Аравии, других участников OPEC+, Китая, Индии и мирового спроса.
Во-вторых, часть американских ограничений затрагивала будущие проекты, которые не могли немедленно изменить предложение нефти.
В-третьих, сама Россия создала значительную часть ценового шока своим вторжением.
В-четвёртых, США при Байдене не только ограничивали отдельные внутренние проекты, но и принимали меры против российской нефтяной выручки.
Именно поэтому возможное косвенное влияние американских ограничений на российские доходы следует исследовать отдельно от доказанных последствий российской агрессии и санкционной политики США.
Часть VII. Что администрация Байдена предпринимала против российских энергетических доходов
Для объективности необходимо учитывать решения, которые действовали в противоположном направлении.
Запрет импорта российской нефти
8 марта 2022 года Байден запретил импорт определённых российских энергоресурсов в США.
Ограничение цены российской нефти
В декабре 2022 года США и международные партнёры ввели механизм предельной цены для российской нефти, перевозимой с использованием соответствующих западных услуг.
Первоначально потолок для сырой нефти составлял $60 за баррель.
Целью было сохранить часть предложения на мировом рынке, одновременно сокращая финансовую выгоду России.
Санкции против танкерного флота
В 2023–2025 годах Министерство финансов ужесточало меры против механизмов обхода ограничений, отдельных судов, перевозчиков и компаний, связанных с экспортом российской нефти.
10 января 2025 года были объявлены дополнительные крупные санкционные меры.
Американский СПГ для Европы
После начала полномасштабного вторжения США и Европейский союз предприняли совместные усилия по уменьшению зависимости Европы от российского газа.
Американский СПГ стал одним из важнейших альтернативных источников поставок.
США увеличили поставки в Европу, и совместная американо-европейская рабочая группа сообщала о превышении первоначальных целей дополнительных поставок в 2022 году.
Это существенно для нашего расследования: рост американского экспорта газа мог сокращать возможности российского энергетического давления на Европу, даже несмотря на ограничения в отношении отдельных новых американских LNG-проектов.
Официальные источники:
U.S. Treasury — Russian Oil Price Cap
U.S. Treasury — January 2025 Oil Sanctions
U.S. Department of Energy — Natural Gas and LNG Data.
Часть VIII. Реальная американская добыча: важный контрольный показатель
В 2024 году Соединённые Штаты достигли рекордной годовой добычи нефти — около 13,2 миллиона баррелей в сутки.
По данным EIA, производство природного газа и ряда других энергетических ресурсов также достигало рекордных значений.
Это означает, что при Байдене американская добыча нефти и газа не была остановлена.
Рост обеспечивался действовавшими проектами, инвестициями, повышением производительности и разработкой месторождений, включая частные и штатные земли.
Но рекордная добыча не отвечает на вопрос, могла ли она быть ещё выше при иных федеральных правилах.
Источник: EIA — U.S. Energy Production Reached Record Levels in 2024.
Уголь: сокращение добычи и рабочих мест
По данным EIA, добыча угля в США в 2024 году составила около 512 миллионов коротких тонн — минимальный годовой показатель с 1964 года.
Угольная промышленность испытывала долгосрочное сокращение спроса, конкуренцию природного газа и других источников энергии, изменение структуры электрогенерации и новые экологические требования.
Поэтому весь спад нельзя приписывать только решениям администрации Байдена.
Но принятые в 2024 году правила для электростанций и решения по федеральному coal leasing имели значение для будущих инвестиционных перспектив отрасли.
Сводная таблица: решения, официальные цифры и возможное значение для России
| Фактор | Подтверждённые данные | Что можно заключить |
|---|---|---|
| Keystone XL | $3,4 млрд прогнозируемого вклада строительства в ВВП США | Отмена запланированной инфраструктурной деятельности, но не доказанное изменение мировых нефтяных цен |
| Ограничения федерального leasing | Паузы, задержки аукционов и последующие изменения правил | Возможное сдерживание будущих инвестиционных возможностей |
| Аляска | Приостановка и отмена отдельных договоров, дополнительные ограничения на крупных территориях | Сужение возможностей будущей разработки |
| Offshore leasing | Три потенциальных аукциона в программе 2024–2029 годов | Уменьшение числа запланированных новых морских аукционов |
| LNG | Временная пауза в части новых экспортных разрешений в 2024 году | Возможное влияние на сроки будущих проектов; действующие экспорты продолжались |
| Российская нефть | Значительные экспортные доходы и ценовая выгода после вторжения в 2022 году | Высокие цены увеличивали финансовые возможности России |
| Санкции США | Запрет импорта, механизм ценового потолка, санкции против нефтяной логистики | Меры, направленные на сокращение российских энергетических доходов |
| Американский СПГ | Увеличение поставок в Европу после вторжения | Замещение части российской газовой зависимости |
| Добыча США | 13,2 млн баррелей нефти в сутки в 2024 году | Реальный рост производства, не исключающий возможного упущенного дополнительного роста |
Заключение. Могла ли энергетическая политика Байдена косвенно облегчить финансирование войны Путина?
Официальные документы подтверждают, что администрация Джо Байдена в 2021–2025 годах приняла многочисленные решения, ограничивавшие отдельные направления будущей нефтегазовой и горнодобывающей деятельности США.
Эти решения включали отмену Keystone XL, приостановку федерального leasing, отмену нефтегазовых договоров на Аляске, дополнительные экологические и финансовые требования, ограничения отдельных горнодобывающих проектов и вывод огромных морских территорий из будущей нефтегазовой аренды.
Официальные экономические исследования также подтверждают потенциальную стоимость ряда утраченных инвестиционных возможностей.
Одновременно имеются документальные свидетельства того, что Россия получила значительные дополнительные нефтяные доходы после скачка мировых цен в 2022 году.
Американское Министерство финансов прямо отмечало, что эти доходы помогали российской экономике выдерживать санкции и поддерживать войну.
Отсюда возникает серьёзный вопрос национальной безопасности: могла ли более быстро развивавшаяся американская энергетика увеличить мировое предложение и ослабить ценовые преимущества российских экспортёров?
Такой механизм экономически возможен, но его фактический масштаб не установлен в рассмотренных официальных источниках.
Чтобы доказать прямую связь, необходимо рассчитать, сколько дополнительной американской нефти и газа могло бы поступить на мировой рынок без конкретных решений администрации, насколько это изменило бы цену и какая часть изменения затронула бы доходы российского бюджета.
При этом нельзя игнорировать противоположные факты: при Байдене американская нефтедобыча достигла рекорда, поставки американского СПГ помогали Европе снижать зависимость от российского газа, а Министерство финансов США вводило санкции и ценовые ограничения против российских энергетических доходов.
Следовательно, официальные документы позволяют поставить вопрос о возможной геополитической цене внутренних американских энергетических ограничений, но пока не позволяют утверждать, что определённые миллиарды долларов на войну Путин получил именно благодаря указам Байдена.
Это различие между проверяемой гипотезой и установленным фактом имеет решающее значение для достоверного экономического расследования.
Официальные источники для самостоятельной проверки
Указы и решения администрации США
- Executive Order 13990 — Federal Register
- Executive Order 14008 — GovInfo
- Inflation Reduction Act — Congress.gov
- DOE — Keystone XL Economic Report
- DOI — Arctic Refuge Lease Cancellations
- DOI — Alaska NPR–A Rule
- DOI — Boundary Waters Mineral Withdrawal
- EPA — Pebble Mine Final Determination
- DOI — Protection of Alaska Public Lands
- EPA — Fossil Fuel Power Plant Standards
Экономика и производство
- EIA — Historical WTI Oil Prices
- EIA — U.S. Energy Production in 2024
- Dallas Fed — Federal Restrictions and Permian Production
- Dallas Fed — Energy Survey, 2021
Россия, нефтяные доходы и война против Украины
- IEA — Russia’s War on Ukraine and Energy Markets
- IEA — Russia’s Energy Revenues and the 2022 Crisis
- U.S. Treasury — Sanctions and Russia’s War
- U.S. Treasury — Oil Price Cap Progress Report
- U.S. Treasury — Disrupting Russian Oil Revenues
- U.S. Treasury — Price Cap and Russia’s War Financing
Редакционное примечание Brighton Beach News: статья использует официальные документы и статистические материалы США и международных энергетических учреждений. Оценки потенциально упущенной добычи, инвестиционных возможностей и влияния на российские доходы обозначены отдельно от подтверждённых экономических результатов. Подробные изменения правового статуса решений после 20 января 2025 года не входят в основной период исследования.
Отправить ответ